Phishing, rançongiciel, usurpation d'identité, vol de données clients : le risque cyber ne touche plus seulement les grandes entreprises. Indépendants, PME et particuliers y sont de plus en plus exposés, et de plus en plus de monde souscrit une assurance cyber sans toujours savoir précisément ce qu'elle couvre.
Ce qu'une police cyber couvre en général
Les contrats varient, mais la plupart des polices cyber couvrent, à des degrés divers :
- Les frais de restauration : récupération des données, remise en état des systèmes après une attaque ou une panne causée par un tiers malveillant.
- La perte d'exploitation : le manque à gagner pendant l'interruption d'activité causée par l'incident.
- L'extorsion numérique : accompagnement et, selon les contrats, prise en charge en cas de rançongiciel.
- La responsabilité civile cyber : dommages causés à des tiers (clients, partenaires) en cas de fuite de données dont vous êtes responsable.
- L'assistance : accès à des experts en cybersécurité, juristes et spécialistes en communication de crise, souvent disponibles 24h/24 selon les contrats.
Ce qu'elle ne couvre généralement pas
C'est souvent là que se trouvent les mauvaises surprises :
- La négligence grave : systèmes jamais mis à jour, mots de passe inexistants ou absence de sauvegardes peuvent justifier un refus de prise en charge.
- Le non-respect des obligations légales en matière de protection des données, dans certains cas prévus par le contrat.
- La perte de réputation à long terme, difficile à chiffrer et rarement couverte comme telle.
- Les amendes et sanctions réglementaires, selon les juridictions et les contrats — un point à vérifier précisément clause par clause.
Qui en a vraiment besoin
Toute activité qui traite des données de clients, dépend d'outils numériques pour fonctionner, ou gère des paiements en ligne a intérêt à évaluer ce risque : indépendants avec un site marchand, cabinets gérant des dossiers sensibles, PME avec plusieurs postes connectés. Pour un particulier, le risque existe aussi (usurpation d'identité, fraude bancaire en ligne), mais se couvre parfois déjà, en partie, par d'autres garanties du contrat ménage ou protection juridique — encore faut-il le vérifier.
Ce que nous faisons pour vous
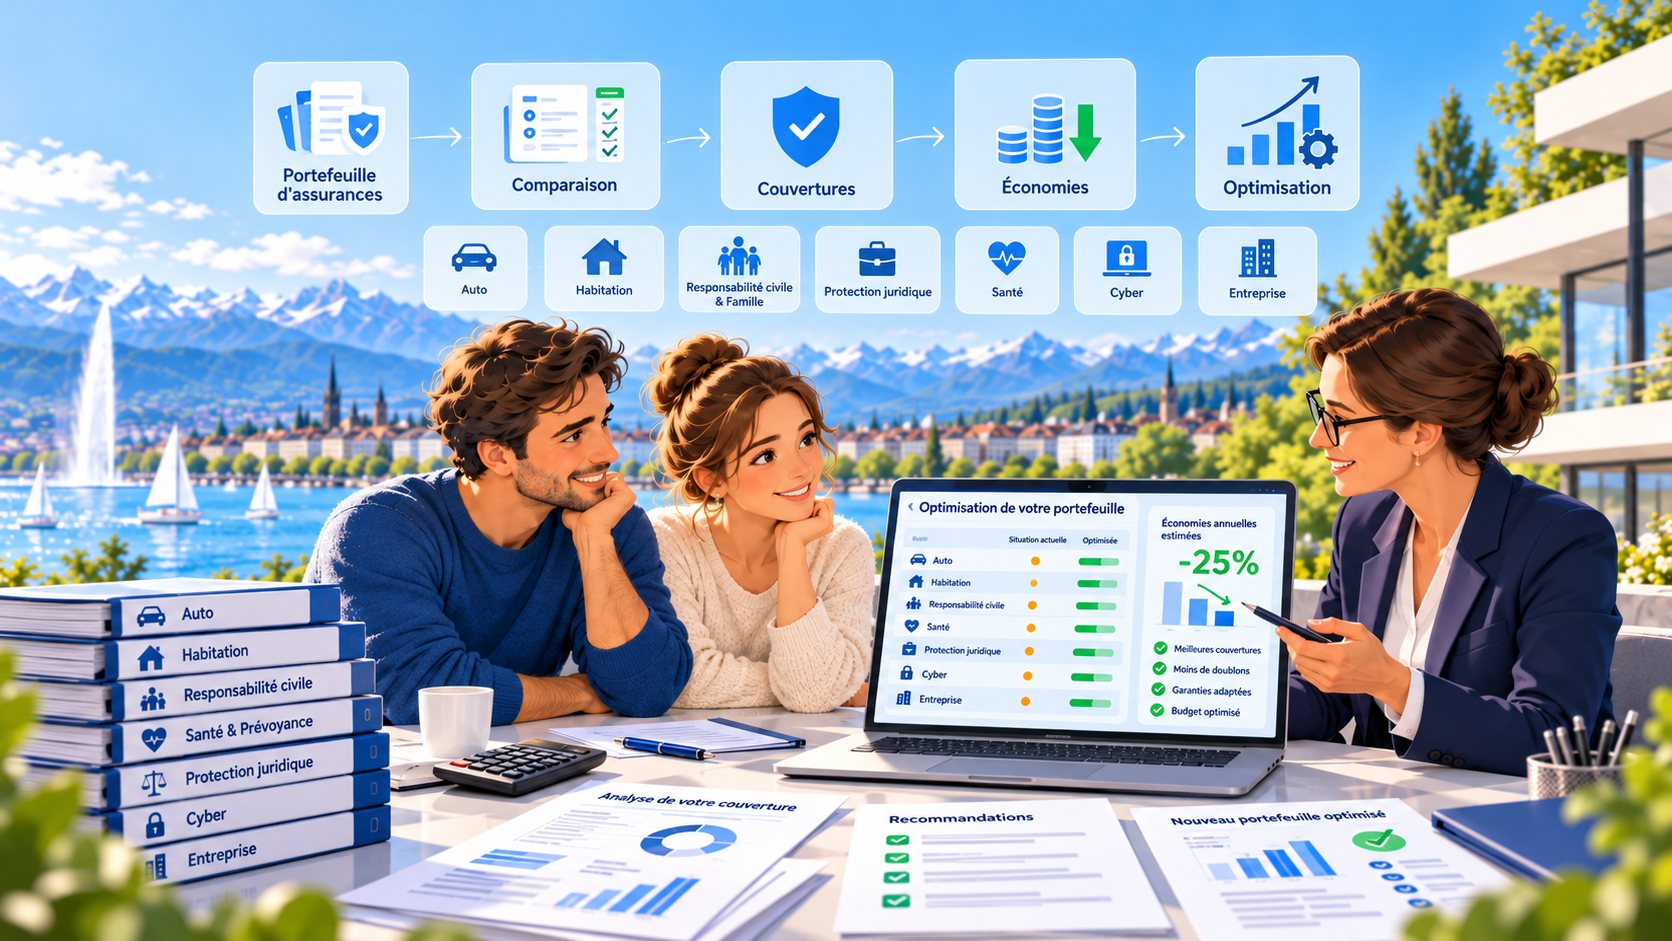
Nous relisons votre exposition réelle au risque cyber, vérifions si une garantie existe déjà dans vos contrats actuels (RC, protection juridique), et comparons, si besoin, les offres du marché de façon neutre — sans commission d'assureur.
Vous ne savez pas si vous êtes couvert·e ?
On regarde vos contrats actuels et on vous dit clairement ce qui est pris en charge, ou non.