Deux devis, deux primes différentes, et des noms de garanties qui se ressemblent d'un assureur à l'autre. Sur le papier, comparer deux offres d'assurance semble simple : il suffit de regarder le prix. En pratique, c'est la manière la plus sûre de passer à côté de l'essentiel, et de découvrir l'écart de couverture au pire moment : au moment du sinistre.
Pourquoi deux primes ne se comparent pas directement
Une prime plus basse n'est presque jamais un hasard. Elle cache en général l'une de ces différences :
- Une franchise plus élevée, qui reste à votre charge à chaque sinistre et ne se voit qu'en petits caractères.
- Des plafonds de remboursement plus bas sur certaines garanties, parfois bien en dessous de la valeur réelle de vos biens.
- Des exclusions plus larges, qui réduisent silencieusement ce qui est réellement couvert.
- Des options qui ne sont pas incluses chez l'un alors qu'elles le sont chez l'autre — assistance, valeur à neuf, protection juridique.
Les points à mettre côte à côte, pas seulement le prix
Pour comparer deux polices sérieusement, il faut aligner, garantie par garantie : la somme assurée et ses plafonds, le montant exact de la franchise (et si elle s'applique par sinistre ou par année), les exclusions propres à chaque contrat, et les prestations d'assistance réellement incluses, pas seulement évoquées dans la brochure commerciale. C'est cette lecture clause par clause, et non le total en bas de la page, qui révèle laquelle des deux offres protège réellement mieux.
Le piège du nom de garantie identique
« Responsabilité civile », « protection juridique », « valeur à neuf » : les mêmes mots désignent rarement exactement la même chose d'un assureur à l'autre. Les plafonds, les délais de carence et les exclusions qui se cachent derrière un nom de garantie identique peuvent varier fortement, ce qui rend une comparaison fondée uniquement sur les intitulés trompeuse.
Comment nous comparons, concrètement
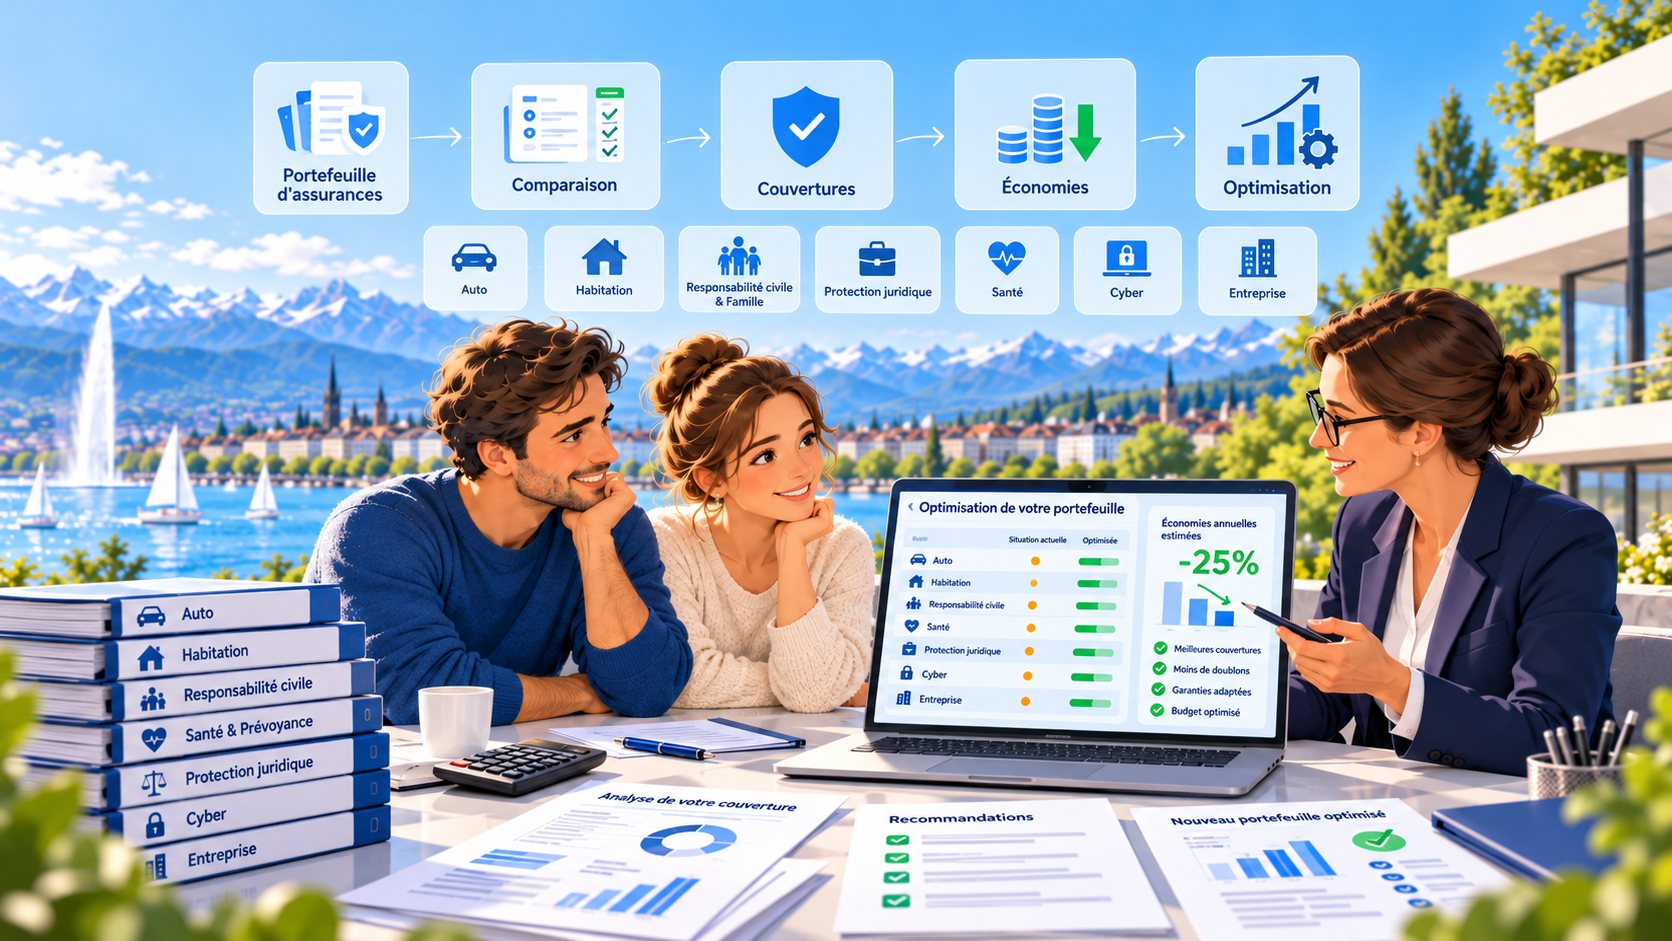
Nous reprenons les conditions générales et particulières de chaque offre, mettons les garanties en vis-à-vis sur les points qui comptent pour votre situation, et vous remettons une lecture claire des écarts réels — pas un simple tableau de prix. Le tout de façon neutre, sans commission d'assureur, que vous restiez finalement chez votre assureur actuel ou non.
Deux offres sous les yeux, et un doute ?
Envoyez-nous les deux propositions, nous vous disons clairement ce qui les différencie vraiment.