La sous-assurance, c'est le décalage entre la somme pour laquelle un bien est assuré et sa valeur réelle. Elle ne se voit pas au quotidien : la prime se paie normalement, les documents semblent en ordre. C'est seulement au moment d'un sinistre, quand l'assureur applique la règle proportionnelle, que le piège se referme.
Comment on se retrouve sous-assuré sans le savoir
La sous-assurance s'installe presque toujours progressivement, sans qu'on s'en rende compte :
- Des rénovations ou un agrandissement jamais déclarés à l'assureur, qui augmentent la valeur du bien sans que la somme assurée suive.
- Le coût de la construction qui augmente dans le temps, alors que la somme assurée indiquée au contrat, elle, ne bouge pas automatiquement.
- Un mobilier ou un équipement renouvelé et mis à niveau au fil des ans, sans jamais remettre à jour l'inventaire déclaré.
- Un contrat souscrit par le précédent propriétaire, repris tel quel sans vérification lors d'un achat.
La règle proportionnelle : comment elle réduit l'indemnité
Si votre bien est assuré pour 80 % de sa valeur réelle, l'assureur peut appliquer cette même proportion à l'indemnité, quel que soit le montant des dégâts. Concrètement : pour des dégâts estimés à 50'000 francs, vous ne recevez alors que 40'000 francs — les 20 % manquants restant à votre charge. Plus l'écart entre la valeur assurée et la valeur réelle est grand, plus la perte est importante, et elle s'applique à chaque sinistre, pas seulement aux plus gros.
Comment vérifier si vous êtes concerné·e
Quelques signaux qui doivent alerter : votre police habitation n'a pas été revue depuis un achat, un agrandissement ou une rénovation ; la somme assurée indiquée vous semble ancienne ou arbitraire ; vous ne savez pas précisément comment elle a été calculée à l'origine. Dans ces cas, un recalcul de la valeur à neuf de votre bien, comparé à la somme assurée actuelle, permet de savoir en quelques minutes si vous êtes exposé·e.
Ce que nous faisons pour vous
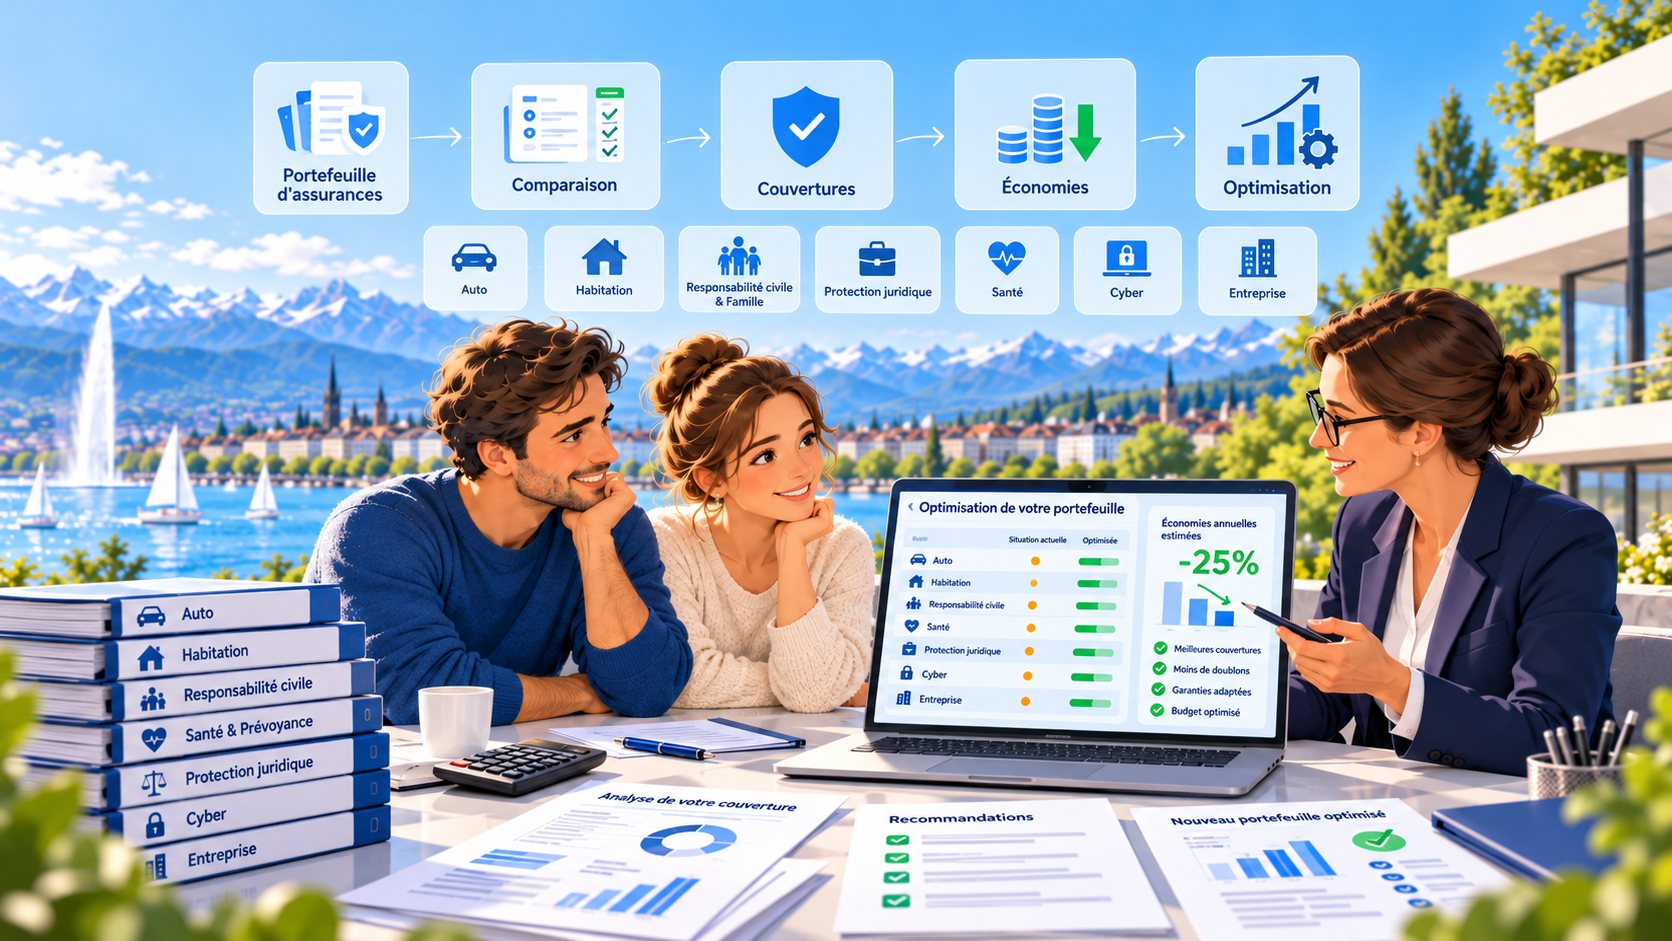
Dans le cadre d'un audit de polices, nous reprenons le calcul de la valeur à neuf de votre logement et de son contenu, nous le comparons à ce qui est réellement assuré, et nous vous indiquons par écrit où se situent les lacunes — sans commission d'assureur, et sans obligation de signer quoi que ce soit chez nous après coup.
Votre police n'a pas été revue depuis longtemps ?
Un audit rapide permet de savoir si vous êtes sous-assuré·e, avant qu'un sinistre ne vous le révèle.